نابودی سهامداران بیمه کوثر با بازدهی ۵ درصدی در یک سال | خیر کثیر یا ضرر عظیم؟
رویداد۲۴ | امیرحسین جعفری- در اقتصادی که تورم ارزش پول را بسیارسریعتر از سود بانکی کاهش میدهد، سرمایهگذاری فقط زمانی معنادارد که بتواند بخشی از این افت ارزش را جبران کند. با این حال، صورتهای مالی و عملکرد بورسی بیمه کوثر همزمان با شانزدهمین سالگرد تاسیسش این پرسش مهم را پیش روی سهامداران میگذارد که آیا منابعی که در اختیار این شرکت قرار گرفته، متناسب با ریسک و هزینه فرصت آن سرمایهگذاری شده است؟
بازدهی سهم در بازار (بر اساس دادههای اخیر دیتابورس) در افق یکساله حدود ۵ درصد بوده است. در حالی که تورم رسمی کشور حدودا ۷۰ درصد و تورم غیررسمی در محدوده ۹۰ درصد است بسیاری از اقتصاددانان بر میانگین تورم ۸۰ درصد اجماع دارند.
با این مقدمه عملکرد شرکت بیمه کوثر را مورد بررسی قرار دادیم که از ابتدا شعار سازمانی خود را «خیر کثیر» قرار داده است ولی وضعیت عملکرد یکساله شرکت باعث «ضرر عظیم» برای سهامدارانش شده است.
با این پیش فرض اگر سهامداری سال گذشته یک صد میلیون تومان سهام «کوثر» خریداری کرده بود یعنی تا این لحظه نزدیک ۷۵ درصد از تورم عقب مانده و عملا صد میلیون تومان او فقط صد و پنج میلیون تومان شده بود. این درحالی است که نرخ سپرده بانکی سالانه حدود ۲۳ درصد و صندوقهای درآمد ثابت در بورس ۳۷ تا ۴۱ درصد در سال است. این یعنی ارزش واقعی سرمایه سهامداران بهشدت فرسوده شده و عملاً سرمایه مردم از بین رفته است. وقتی سوددهی شرکت بیمه کوثر از بانکها عادی هم کمتر میشود، مسلماً جذب سرمایه این مجموعه دچار افت جدی خواهد شد.
افت سودآوری و بازدهی ضعیف، هزینه فرصت نگهداری سهام شرکت را نیز برجسته میکند. سرمایهگذار برای انتخاب یک سهم، بازده مورد انتظار آن را با گزینههای جایگزین در صنعت بیمه و یا سپرده بانکی و صندوقهای درآمد ثابت، مقایسه میکند. اگر بازده سهام در یک دوره مشخص از این گزینهها پایینتر باشد، نگهداری آن میتواند به معنای ازدسترفتن فرصت کسب بازده بیشتر باشد. با این حال، مقایسه باید بر اساس بازده کل سهام، شامل تغییر قیمت و سود نقدی، و با لحاظ تفاوت سطح ریسک انجام شود.
نگاهی به کوثر
عملکرد مالی بیمه کوثر در سال ۱۴۰۴ پرسشهای جدی درباره کیفیت مدیریت منابع و منافع بیمهگزاران ایجاد کرده است. سود خالص این شرکت با افت۸۱ درصدی از بیش از ۲. ۵ هزار میلیارد تومان در سال ۱۴۰۳ به حدود ۴۸۰میلیارد تومان در سال ۱۴۰۴ رسید؛ رقمی که بنا بر گزارش منتشرشده، کمترین سودآوری شرکت در پنج سال اخیر بوده است.
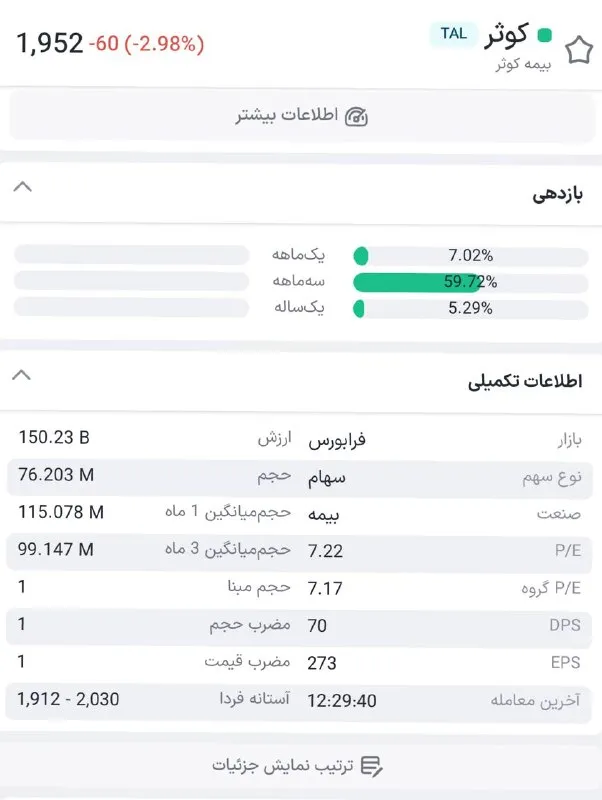
طبق اطلاعات سامانه کدال، در سال مالی ۱۴۰۴، درآمدهای بیمهای حدود۷۲ درصد رشد کرده و به حدود ۳۲ هزار میلیارد تومان رسید، اما سود خالص با کاهش ۳۱ درصدی به ۱٬۷۳۱ میلیارد تومان افت کرد و EPS به حدود ۴۳۳ریال رسید. در سهماهه نخست ۱۴۰۵ نیز رشد حقبیمه ناخالص حدود ۶۵درصد بود، اما سود عملیاتی و خالص حدود ۲۵ درصد کاهش یافت. درمجموع رشد فروش به سود سهامداران منتقل نشده و هزینههای بیمهای، اداری و عمومی آن را از بین بردهاند.
رشد هزینههای اداری در شرایط ضرردهی
بررسی صورت سود و زیان این مجموعه نشان میدهد هزینههای اداری وعمومی شرکت در دوره سهماهه منتهی به ۳۱ خرداد ۱۴۰۵ به حدود ۵۷۶. ۷ میلیارد تومان رسیده است. این رقم در دوره مشابه سال قبل حدود ۴۳۵. ۷ میلیارد تومان بود. بنابراین هزینههای اداری و عمومی در این مقایسه حدود۳۲ درصد افزایش داشته است.
این افزایش در شرایطی رخ داده که سودآوری شرکت در سال مالی ۱۴۰۴بهشدت افت کرده است. با این حال، برای قضاوت قطعی درباره غیرمتعارف بودن هزینههای اداری باید صورت مالی کامل سالانه، روند چندساله هزینهها، رشد تعداد بیمهنامهها و درآمد شرکت و نسبت این هزینهها به درآمدعملیاتی بررسی شود. صرف افزایش هزینهها، بدون این مقایسهها، برای اثبات بالا بودن غیرعادی آنها کافی نیست.
سقوط نگرانکننده توانگری مالی
نسبت توانگری مالی کوثر روند نزولی شدیدی داشته و از حدود ۱۸۴ درصد(سطح یک در ۱۴۰۲) به ۱۶۳ درصد (۱۴۰۳)، ۱۰۵ درصد (۱۴۰۴) و درآمار ۱۴۰۵ به ۶۷ درصد در سطح سه رسیده است. سطح سه یعنی شرکت ملزم به ارائه برنامه ترمیم مالی به بیمه مرکزی است و قدرت پرداخت تعهدات نسبت به گذشته تضعیف شده است. این در حالی است که شرکتهای رقیب بسیاری همچنان در سطح یک با نسبتهای چندصددرصدی قرار دارند. رشدپرتفوی بدون تقویت متناسب سرمایه و مدیریت ریسک، توانگری را فرسوده کرده است.
نارضایتی مشتریان از دریافت خسارت
یکی از مهمترین مشکلات، تمرکز سنگین پرتفوی روی رشته درمان است. دردورههای اخیر، این رشته بیش از نیمی از حقبیمه صادره و حدود ۶۰ درصدخسارتهای پرداختی را به خود اختصاص داده است.
شکاف میان سهم تولید و سهم خسارت در درمان، این رشته را از موتور رشد به کانون فرسایش سود تبدیل کرده است. وابستگی به قراردادهای بزرگ سازمانی (مانند تمدیدقراردادهای نیروهای مسلح یا سازمانهای بزرگ) باعث شده رشد فروش دربرخی ماهها بیشتر ناشی از چند قرارداد حجیم باشد تا توسعه پایدار ومتنوع پایگاه مشتریان. همزمان، در ششماهه ۱۴۰۵ تعداد بیمهنامههای صادره کاهش یافته، در حالی که مبلغ حقبیمه رشد کرده ؛ نشانهای از آنکه بخش قابلتوجهی از رشد درآمدی ناشی از افزایش تورمی نرخهاست، نه گسترش واقعی بازار.
نسبت خسارت کلی شرکت نیز روند افزایشی داشته و در برخی دورهها به بالای ۵۰ درصد رسیده است. در رشتههایی مانند هواپیما، نسبت خسارت حتی به سطوح بسیار بالا (بیش از ۳۰۰ درصد در برخی گزارشها) جهش کرده که فشار نقدینگی و نیاز به اتکایی را تشدید میکند. این الگو نشان میدهد مدیریت ریسک و ترکیب پرتفوی نتوانسته تعادل مناسبی میان حجم فروش و کیفیت ریسک برقرار کند.
از سوی دیگر، شکایات مشتریان از تأخیر در پرداخت خسارت، ارزیابی پایین خسارت و بروکراسی اداری در شعب، بارها در نظرات عمومی وگزارشهای رسانهای مطرح شده است. بسیاری از بیمهگزاران از دوندگی میان شعب، کمپرداختی نسبت به خسارت واقعی و عدم پاسخگویی مناسب گلایه دارند. این نارضایتیها، هرچند در صنعت بیمه ایران کمسابقه نیست، اما در شرایطی که شرکت مدعی رشد و مشتریمداری است، به اعتبار برندآسیب میزند و میتواند جذب پرتفوی جدید را دشوارتر کند.