آزمون سخت بهارستان در پرونده بانکهای ناتراز؛ آیا مجلس حریم امن تصمیمگیران پشتپرده را میشکند؟
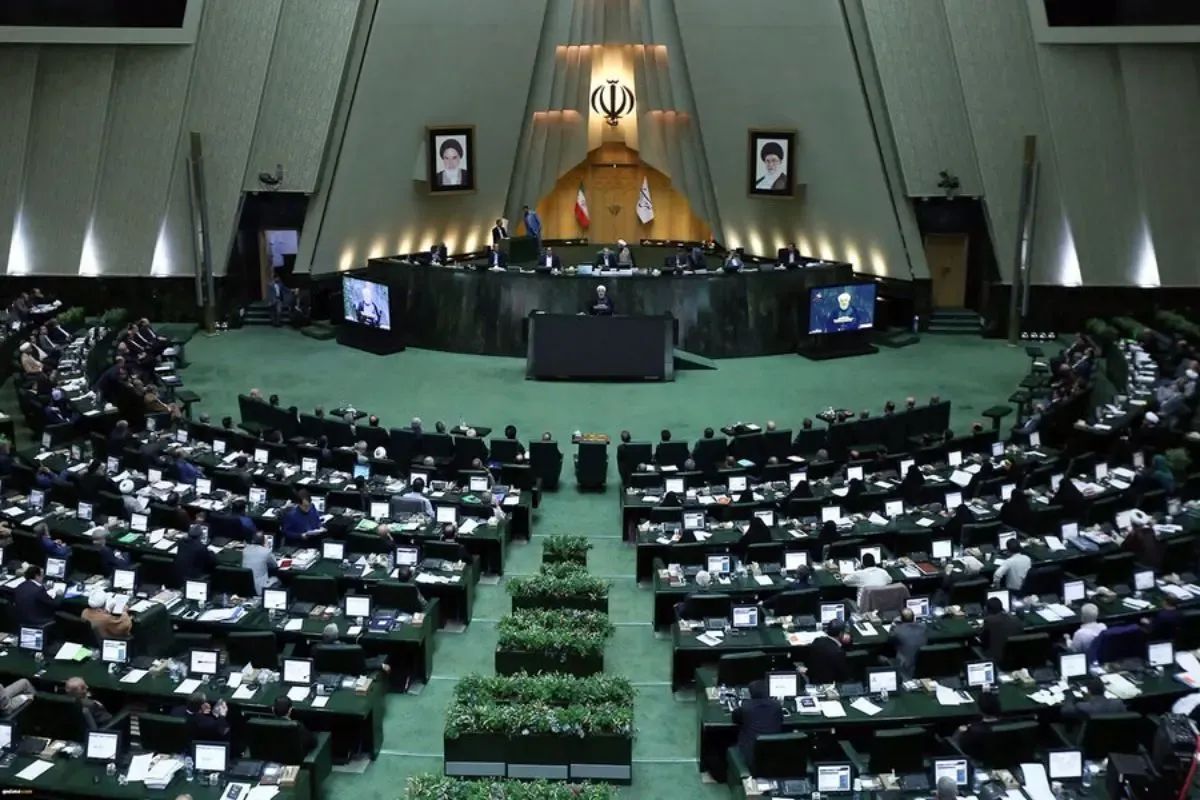
رویداد۲۴| ناترازی بانکها دیگر صرفاً یک مسئله حسابداری و اقتصادی نیست؛ این بحران به یکی از نشانههای ضعف سیاستگذاری و نظارت در ساختار اقتصادی کشور تبدیل شده است. وقتی بانک مرکزی از نقش بانکهای ناتراز در رشد نقدینگی سخن میگوید و مجلس پس از ماهها انتظار، درخواست تحقیق و تفحص از عملکرد شش بانک را در دستور کار قرار میدهد، مسئله از سطح وضعیت ترازنامه بانکها فراتر رفته و به این میرسد که چه کسانی و با چه تصمیمهایی اجازه دادهاند مشکلات نظام بانکی تا این اندازه انباشته شود؟
مجلس سراغ بانکها رفت؛ نظارت پس از انباشت بحران
در روزهای اخیر، موضوع تحقیق و تفحص از عملکرد شش بانک ملی، پاسارگاد، پارسیان، مهر ایران، آینده و دی در دستور کار مجلس قرار گرفت. عباس گودرزی، سخنگوی هیئترئیسه مجلس، هشتم آبان از قرار گرفتن گزارش کمیسیون اجتماعی درباره این درخواست در دستور جلسات علنی خبر داد. این موضوع در جلسه دوازدهم آبان نیز مطرح بود.
اهمیت این اتفاق فقط در نام بانکهایی نیست که قرار است عملکردشان بررسی شود. مسئله مهمتر، زمان ورود مجلس به پروندهای است که سالهاست نشانههای آن در آمارهای پولی، گزارشهای نظارتی و هشدارهای کارشناسان دیده میشود. بانک آینده در پاییز سال گذشته تعیین تکلیف شد، اما مشکلات نظام بانکی با آن پرونده پایان نیافت. حالا مجلس میخواهد عملکرد مجموعهای از بانکهای دولتی و خصوصی را بررسی کند؛ اقدامی که میتواند فرصتی برای روشن شدن بخشی از مناسبات مالی و مدیریتی این بخش باشد.
البته باید میان تصویب درخواست تحقیق و تفحص، آغاز رسمی آن و انتشار نتایج نهایی تفاوت گذاشت. صرف قرار گرفتن یک گزارش در دستور مجلس به معنای اثبات تخلف یا مشخص شدن مقصران نیست. با این حال، همین طرح موضوع برای توجه به این پرسش که «چرا نظارت بر عملکرد بانکها باید تا این مرحله به تعویق بیفتد که مشکلات مالی آنها به مسئلهای در سطح مجلس تبدیل شود؟» کافی است.
بانک مرکزی از ناترازی میگوید؛ مسئولیت سیاستگذار کجاست؟
عبدالناصر همتی، رئیس کل بانک مرکزی، هفتم آبان اعلام کرد رشد نقطهبهنقطه نقدینگی در مهرماه به ۵۰.۹ درصد رسیده است. او در عین حال تأکید کرد ناترازی برخی بانکها بخشی از تلاش بانک مرکزی برای کنترل رشد نقدینگی را کند کرده و برنامههای اصلاحی درباره این بانکها در دستور کار قرار دارد.
این اظهارنظر همتی از آن جهت حائز اهمیت است که بانک مرکزی رسما پذیرفته بخشی از دشواری کنترل نقدینگی به عملکرد خود شبکه بانکی مربوط است. اما همین موضوع پرسش دیگری را ایجاد میکند؛ اگر ناترازی بانکها مانعی جدی در مسیر سیاست پولی است، چرا این وضعیت در سالهای گذشته به شکل مؤثر مهار نشده است؟
بانک مرکزی تنها نهادی نیست که باید در این زمینه پاسخگو باشد. دولتها از طریق سیاستهای بودجهای، تکالیف اعتباری و نحوه تأمین مالی شرکتها و دستگاههای عمومی بر عملکرد بانکها اثر میگذارند. مجلس نیز با تصویب قوانین و تعیین تکالیف برای شبکه بانکی، در شکلگیری بخشی از این مناسبات نقش دارد؛ بنابراین نمیتوان بحران بانکی را صرفاً به مدیران چند مؤسسه مالی محدود کرد و از مسئولیت سیاستگذاران اقتصادی چشم پوشید.
مسئله مبهم در ذهن افکار عمومی و کارشناسان این است که سیاستهای تکلیفی و بودجهای دولتها، تا چه اندازه در رساندن نظام بانکی را به این نقطه سهم داشته و آیا بدون اصلاح ریشهای رابطه دولت با بانکها، سیاستهای انقباضی بانک مرکزی به نتیجه مطلوبی خواهد رسید؟
بانکها چگونه به محل تلاقی قدرت سیاسی و منافع اقتصادی تبدیل شدند؟
یکی از مسائل مهم در بررسی وضعیت نظام بانکی، نحوه تخصیص منابع است. بانکها قرار است پساندازهای مردم را جمعآوری کنند و از طریق اعطای تسهیلات به فعالیتهای اقتصادی، تولید و اشتغال کمک کنند. اما هنگامی که تسهیلات به جای ارزیابی دقیق اعتبار متقاضی، تحت تأثیر روابط و ملاحظات غیرتخصصی تخصیص پیدا کند، منابع بانکی از مسیر اصلی خود خارج میشود.
تسهیلات تکلیفی، مطالبات معوق، وامهای کلان و دشواری وصول بدهی از جمله عواملی هستند که میتوانند ترازنامه بانکها را تحت فشار قرار دهند. در چنین شرایطی، اگر نظارت مؤثر وجود نداشته باشد، زیانها بهتدریج انباشته میشوند و بانک برای ادامه فعالیت روزمره به منابع تازه نیاز پیدا میکند.
اینجاست که مرز میان خطاهای مدیریتی و تصمیمگیریهای کلان کمرنگ میشود. وقتی تسهیلات کلان و تکالیف اعتباری از مجاری غیرکارشناسی هدایت میشوند، این شائبة تعارض منافع در ساختار تصمیمگیری شکل میگیرد که نیازمند شفافسازی نهادهای نظارتی است.
پژوهش منتشرشده در مجموعه مطالعات ایران دانشگاه استنفورد درباره نظام بانکداری کشور نیز پیشتر به نقش مطالبات غیرجاری، ضعف نظارت و حمایتهای اعتباری از بانکها در تشدید ناترازی اشاره کرده است. این پژوهش همچنین بر ضرورت استقلال بیشتر بانک مرکزی از فشارهای سیاسی تأکید دارد.
استقلال بانک مرکزی؛ حلقه مفقوده اصلاح نظام بانکی
یکی از دشواریهای اصلاح نظام بانکی، تعارض میان وظایف بانک مرکزی و فشارهای بیرونی است. بانک مرکزی باید تورم را کنترل کند، سلامت بانکها را زیر نظر بگیرد و مانع رشد بیضابطه اعتبار شود. در مقابل، دولتها برای تأمین مالی، اجرای برنامههای خود و پاسخ به نیازهای کوتاهمدت اقتصاد، به منابع بانکی نیاز دارند.
این تعارض زمانی جدیتر میشود که بانکها همزمان با مطالبات دولت، تسهیلات تکلیفی و بدهیهای وصولنشده مواجه باشند. در چنین وضعیتی، سیاستگذار پولی ممکن است از یک طرف بر کنترل نقدینگی تأکید کند و از طرف دیگر ناچار شود برای جلوگیری از اختلال در فعالیت بانکها و پرداختهای اقتصادی، منابع بیشتری در اختیار شبکه بانکی قرار دهد.
گزارشهای تحلیلی منتشرشده درباره سیاستهای پولی ایران نیز نشان میدهد اضافهبرداشت بانکهای ناتراز از بانک مرکزی میتواند پایه پولی را افزایش دهد و فشار تورمی ایجاد کند؛ بنابراین اصلاح نظام بانکی بدون تعیین تکلیف رابطه دولت با بانکها و بدون تقویت قدرت نظارتی بانک مرکزی دشوار خواهد بود.
تحقیق و تفحص مجلس نباید به یک گزارش تشریفاتی تبدیل شود
اکنون که موضوع بررسی عملکرد شش بانک در مجلس مطرح شده، انتظار میرود این فرایند از سطح بررسی چند عدد و صورت مالی فراتر برود. پرسش از مدیران بانکها، بررسی تسهیلات کلان، شناسایی بدهکاران عمده، نحوه مصرف منابع و عملکرد نهادهای نظارتی باید در مرکز توجه قرار گیرد.
مهمتر از آن، باید روشن شود چه کسانی در سالهای گذشته از تصمیمهای پرریسک بانکی منتفع شدهاند و چرا هزینه این تصمیمها به شکل ناترازی و تورم به جامعه منتقل شده است. اگر قرار باشد تنها مدیران فعلی پاسخگو باشند، اما نقش سیاستهای دولتها، تکالیف قانونی و ضعف نظارت بررسی نشود، بخش مهمی از مسئله همچنان پنهان خواهد ماند.
بحران بانکی را نمیتوان با جابهجایی مدیران یا انتقال تعهدات یک بانک به بانک دیگر حل کرد. اصلاح پایدار به شفافیت، نظارت مستقل، تعیین تکلیف بدهیهای بزرگ و پاسخگویی همه نهادهای تصمیمگیر نیاز دارد.
امروز انتظار حداکثری جامعه از نمایندگان مجلس این است که فرآیند تحقیق و تفحص صرفاً به بیان اعداد و ارقام ترازنامهها ختم نشود، بلکه ریشهیابی کند که چه تصمیمات و مسامحههیی در سالهای گذشته، نظارت بانکی را به تأخیر انداخته است. شفافیت در اعلام نتایج و برخورد با ریشههای ساختاری این بحران، آزمون مهمی برای اثبات کارآمدی نظارتی خانه ملت خواهد بود.
در نهایت، مسئله فقط سلامت چند بانک نیست؛ اعتماد عمومی به نظام مالی و اعتبار سیاستگذاری اقتصادی کشور در میان است. اگر مجلس و بانک مرکزی نتوانند درباره ریشههای ناترازی و مسئولیت تصمیمگیران پاسخ روشنی ارائه کنند، هر اقدام اصلاحی نیز ممکن است به مُسکنی موقت تبدیل شود؛ مسکنی که هزینه آن بار دیگر از جیب مردم پرداخت خواهد شد.