هزینه واقعی خرید اقساطی چقدر است؟
رویداد۲۴| افزایش قیمت کالاها و کاهش قدرت خرید خانوار، خرید قسطی را به یکی از مسیرهای اصلی تامین کالای مصرفی تبدیل کرده است.
به گزارش دنیای اقتصاد، بررسی از نرخهای خرید اقساطی در بازارهای مختلف نشان میدهد فاصله میان نرخ سود موثر و تورم، بسته به نوع کالا و دوره بازپرداخت، متفاوت است. در برخی معاملات، نرخ سود موثر از تورم پایینتر است و در برخی دیگر، هزینه تامین مالی از رشد عمومی قیمتها نیز فراتر میرود.
نکته مهم در بررسی خرید قسطی این است که محاسبه نرخ سود موثر نباید تنها بر مبنای مقایسه عددی قیمت نقدی و قسطی در یک لحظه انجام شود. این مقایسه بهویژه برای کالاهایی که قیمت آنها با سرعت تغییر میکند، میتواند تصویر دقیقی از هزینه واقعی خرید ارائه ندهد. تلفن همراه نمونه روشنی از این وضعیت است. در بازاری که قیمت برخی مدلها در فاصله کوتاه تغییر میکند، خرید قسطی میتواند به خریدار امکان دهد کالا را امروز با قیمت مشخص در اختیار بگیرد و هزینه آن را در ماههای بعد پرداخت کند.
داستان خرید قسطی فقط در ویترین مغازه و پای چک تمام نمیشود. پشت هر معامله، یک فاصله میان قیمت امروز کالا و پولی که خریدار در ماههای آینده میپردازد وجود دارد. اندازه این فاصله برای هر کالا و هر مدل فروش یکسان نیست. به همین دلیل، برای فهم هزینه واقعی خرید قسطی باید از قیمت روی برچسب عبور کرد و سراغ نرخ سود موثر رفت.
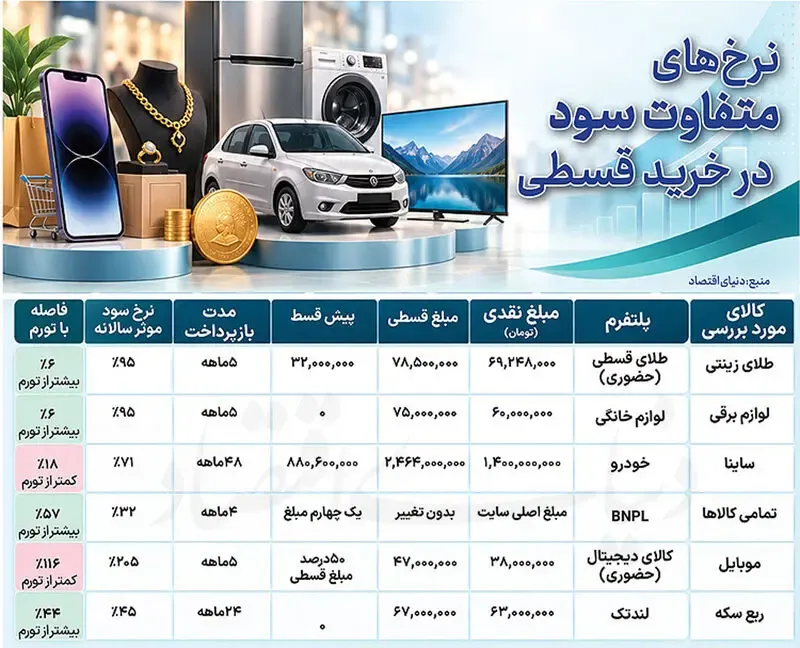
برای مثال، اگر کاربری بخواد یک دستگاه خودروی ساینا به مبلغ یک میلیارد و ۴۰۰میلیون تومان را به صورت قسطی خریداری کند، ابتدا باید حدود ۸۸۰میلیون تومان آن را به صورت پیش پرداخت، بپردازد. سپس مابقی هزینه را به صورت قسطی طی ۴۸ ماه بازپرداخت کند. در نتیجه قیمت تمام شده خودرو به ۲میلیارد و ۴۶۴میلیون تومان خواهد رسید. نرخ سود موثر خردی خرید خودرو در این روش ۷۱ درصد محاسبه شده که در مقایسه با تورم ۸۹ درصدی مردادماه هچنان ۱۸ واحد درصد تفاوت دارد.
در مدل BNPL، قیمت پایه کالا تغییر نمیکند و خریدار یکچهارم مبلغ را در ابتدا میپردازد. باقی مبلغ طی چهار ماه تسویه میشود. نرخ سود موثر سالانه این مدل ۳۲ درصد است که ۵۷ واحد درصد پایینتر از تورم قرار دارد.
از سوی دیگر شواهد نشان میدهد که خرید قسطی طلا از پلتفرمها به کف بازار رسیده است. به عنوان مثال طلای زینتی با قیمت نقدی ۶۹میلیون و ۲۴۸ هزار تومان، در خرید قسطی ۷۸میلیون و ۵۰۰ هزار تومان قیمت دارد. خریدار برای خرید قسطی این کالا ابتدا باید ۳۲میلیون تومان بپردازد و باقی مبلغ را طی پنج ماه تسویه کند. طبق محاسبات انجام شده نرخ سود موثر سالانه این معامله ۹۵ درصد است که ۶ واحد درصد بالاتر از تورم قرار دارد.
خرید قسطی تلفن همراه داستان متفاوتتری دارد. به عنوان مثال قیمت نقدی یک تلفن همراه (POCO) ۳۸میلیون تومان در بازار گزارش شد، اما فروشنده این کالا را به صورت قسطی ۴۷میلیون تومان به فروش میرساند. خریدار باید نیمی از قیمت قسطی را در ابتدا و مابقی آن را نیز ۵ ماهه پرداخت کند. نرخ سود موثر سالانه این معامله ۲۰۵ درصد محاسبه شده و ۱۱۶ واحد درصد بالاتر از تورم قرار دارد.
در اقتصاد تورمی، قسط راهی برای تبدیل درآمد آینده به قدرت خرید امروز است. اقتصاددانان افزایش خرید قسطی در شرایط تورمی را ناشی از افزایش هزینه تعویق خرید میدانند. وقتی قیمت کالاها سریعتر از توان پسانداز خانوار افزایش مییابد، خرید امروز و انتقال پرداخت به آینده میتواند از کاهش بیشتر قدرت خرید جلوگیری کند.
از سوی دیگر، تورم ارزش واقعی اقساط ثابت را در طول زمان کاهش میدهد؛ بهویژه اگر نرخ رشد قیمت کالا از نرخ موثر تامین مالی بیشتر باشد. با این حال، خرید قسطی تنها گزینه خانوار نیست و صرفه اقتصادی آن به مقایسه نرخ سود موثر با تورم، رشد قیمت کالای موردنظر و بازده گزینههای جایگزین بستگی دارد.